
 Read in English
Quando le sanzioni USA incontrano i diritti bancari UE: la sentenza della CGUE in Jenec — Causa C-81/24
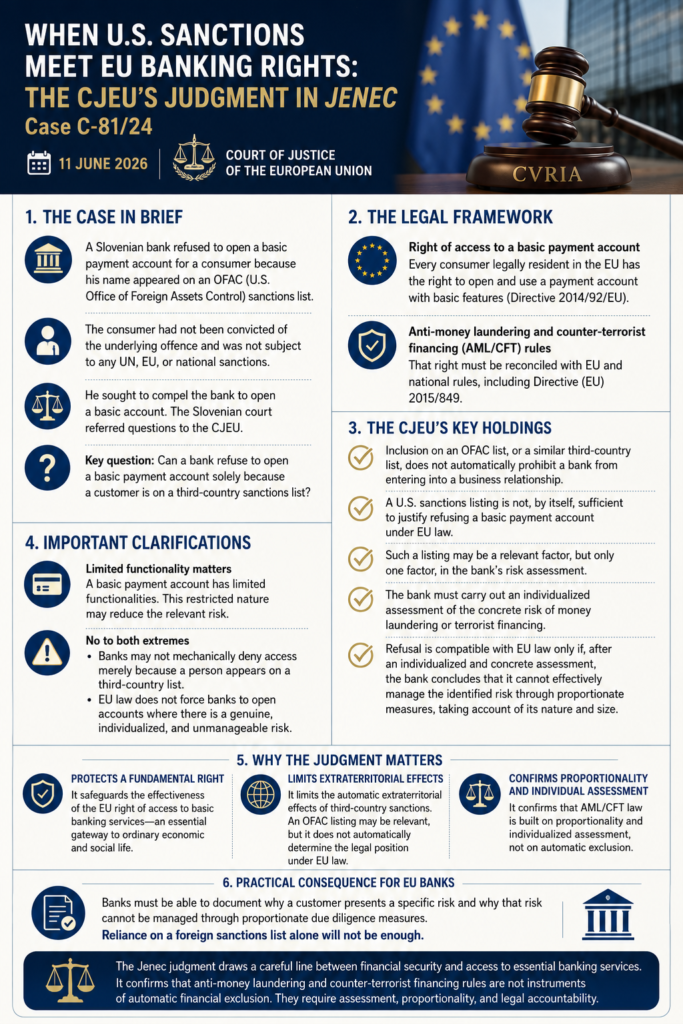
L’11 giugno 2026, la Corte di giustizia dell’Unione europea ha pronunciato la sentenza nella causa Jenec, C-81/24, in materia di accesso ai servizi bancari di base qualora un consumatore figuri in un elenco di sanzioni degli Stati Uniti.
Il caso è sorto in Slovenia. Nel 2022, una banca slovena ha rifiutato di aprire un conto di pagamento con caratteristiche di base a un consumatore perché il suo nome figurava in un elenco di sanzioni tenuto dall’Office of Foreign Assets Control degli Stati Uniti, comunemente noto come OFAC. La banca ha sostenuto che il rifiuto era necessario per conformarsi alla normativa slovena in materia di prevenzione del riciclaggio e del finanziamento del terrorismo.
Il consumatore, tuttavia, non era stato condannato per il reato alla base della sua iscrizione nell’elenco OFAC. Né erano state disposte nei suoi confronti sanzioni da parte delle Nazioni Unite, dell’Unione europea o della Slovenia. Ha pertanto adito le autorità giudiziarie slovene, chiedendo che la banca fosse obbligata ad aprire un conto di pagamento con caratteristiche di base. Il giudice sloveno ha sottoposto questioni pregiudiziali alla CGUE sulla legittimità di tale rifiuto ai sensi del diritto dell’UE.
La risposta della Corte è significativa.
La CGUE ha anzitutto ricordato che ogni consumatore legalmente residente nell’Unione europea ha il diritto di aprire e utilizzare un conto di pagamento con caratteristiche di base. Tale diritto deriva dalla direttiva 2014/92/UE, concepita per garantire l’accesso a servizi bancari essenziali quali depositi, prelievi, bonifici, addebiti diretti e pagamenti con carta. Tale diritto, tuttavia, non è assoluto. Deve essere conciliato con le norme dell’UE e nazionali in materia di antiriciclaggio e contrasto al finanziamento del terrorismo, compresa la direttiva (UE) 2015/849.
Il punto chiave della sentenza è che l’iscrizione in un elenco OFAC, o in un elenco analogo predisposto da un paese terzo, non vieta automaticamente a una banca dell’UE di instaurare un rapporto d’affari con la persona interessata. In altre parole, un’iscrizione nelle liste sanzionatorie statunitensi non è, di per sé, sufficiente a giustificare il rifiuto di un conto di pagamento con caratteristiche di base ai sensi del diritto dell’UE.
La Corte ha stabilito che tale iscrizione può costituire un fattore rilevante nella valutazione del rischio da parte della banca. Deve essere solo uno dei fattori. La banca deve procedere a una valutazione individualizzata del rischio concreto di riciclaggio o finanziamento del terrorismo associato a quel cliente. Questo è lo standard giuridico centrale: il rifiuto di aprire un conto di pagamento con caratteristiche di base è compatibile con il diritto dell’UE solo se, dopo una valutazione individualizzata e concreta, la banca conclude di non poter gestire efficacemente il rischio identificato mediante misure proporzionate, tenuto conto della sua natura e delle sue dimensioni.
La Corte ha altresì osservato che un conto di pagamento con caratteristiche di base ha funzionalità limitate. Ciò rileva perché la natura circoscritta del conto può ridurre il rischio pertinente. La Corte non ha tuttavia escluso la possibilità che, in un caso specifico, anche un conto di base possa presentare un rischio che la banca non è in grado di gestire adeguatamente.
La sentenza respinge entrambi gli estremi.
Da un lato, le banche non possono negare meccanicamente l’accesso ai servizi bancari di base solo perché una persona figura in un elenco sanzionatorio di un paese terzo. Dall’altro, il diritto dell’UE non obbliga le banche ad aprire conti laddove sia stato accertato un rischio genuino, individualizzato e non gestibile di riciclaggio o finanziamento del terrorismo.
La decisione è rilevante per almeno tre ragioni.
In primo luogo, tutela l’effettività del diritto di accesso dell’UE ai servizi bancari di base. Un conto di pagamento con caratteristiche di base non è un prodotto finanziario di lusso. È una porta d’accesso alla vita economica e sociale ordinaria. In secondo luogo, la sentenza limita gli effetti extraterritoriali automatici delle sanzioni di paesi terzi nell’ordinamento giuridico dell’UE. Un’iscrizione OFAC può essere rilevante, ma non determina automaticamente la posizione giuridica ai sensi del diritto dell’UE. In terzo luogo, la pronuncia conferma la centralità della proporzionalità e della valutazione individualizzata nel diritto antiriciclaggio dell’UE. Gli obblighi di conformità non possono essere ridotti a un’esclusione automatica. Le banche devono valutare il rischio in concreto e motivare le decisioni restrittive su tale base. La conseguenza pratica è chiara: le banche dell’UE devono essere in grado di documentare perché un cliente presenta un rischio specifico e perché tale rischio non può essere gestito attraverso misure di adeguata verifica proporzionate. Il mero richiamo a un elenco sanzionatorio straniero non sarà sufficiente.
La sentenza Jenec traccia dunque un confine attento tra sicurezza finanziaria e accesso ai servizi bancari essenziali. Conferma che le norme antiriciclaggio e di contrasto al finanziamento del terrorismo non sono strumenti di esclusione finanziaria automatica. Richiedono valutazione, proporzionalità e responsabilità giuridica.