
 Read in English
Dai dazi emergenziali IEEPA a un’architettura multi-statutaria
La Corte Suprema non ha posto fine all’era dei dazi. Ha costretto l’amministrazione a ricostruirla su fondamenta giuridiche diverse — e ciò che ne è emerso è, per certi aspetti, più solido di ciò che ha sostituito. Il panorama tariffario statunitense nel 2026 poggia su un’architettura multi-statutaria che non dipende più dai poteri emergenziali invalidati dalla Corte, ma si fonda su autorità che il Congresso ha lasciato sostanzialmente intatte per decenni.
Un utile punto di partenza è il rapporto del Congressional Research Service Presidential 2025 Tariff Actions: Timeline and Status, aggiornato al 12 gennaio 2026. Il CRS descriveva un insieme eccezionalmente ampio di misure tariffarie adottate dopo il 20 gennaio 2025 e individuava tre principali quadri normativi: l’International Emergency Economic Powers Act (IEEPA), la Section 232 del Trade Expansion Act del 1962 e, potenzialmente, la Section 301 del Trade Act del 1974. Il rapporto copriva le misure tariffarie presidenziali, gli accordi bilaterali e le ritorsioni straniere fino al 31 dicembre 2025.
Al momento della pubblicazione del rapporto CRS, tuttavia, la legittimità della componente più innovativa di questo sistema — l’uso dell’IEEPA per imporre dazi — era già all’esame della Corte Suprema. Il CRS notava che i tribunali federali avevano ritenuto che il Presidente avesse ecceduto la propria autorità IEEPA in almeno alcune delle misure contestate, mentre i dazi rimanevano temporaneamente in vigore in attesa del riesame della Corte Suprema.
Ciò che seguì nel febbraio 2026 cambiò radicalmente il quadro giuridico.
La Corte Suprema chiude la via IEEPA
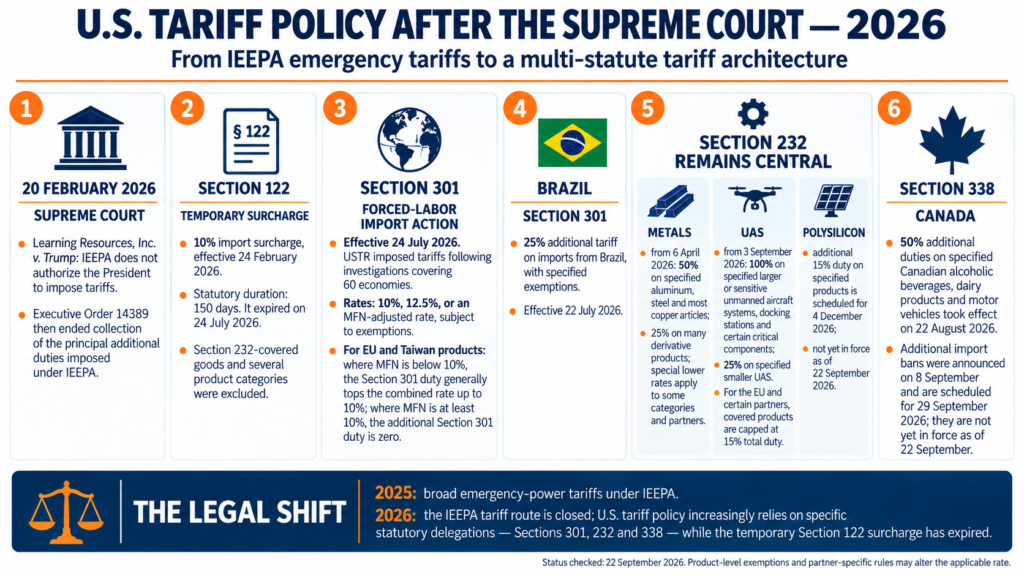
Il 20 febbraio 2026, la Corte Suprema decise Learning Resources, Inc. v. Trump, unitamente a Trump v. V.O.S. Selections, Inc. La conclusione della Corte fu diretta: l’IEEPA non autorizza il Presidente a imporre dazi. Confermò pertanto la sentenza della Federal Circuit in V.O.S. Selections.
Il ragionamento costituzionale e statutario è particolarmente importante. L’Articolo I, Sezione 8 attribuisce al Congresso il potere di imporre “Taxes, Duties, Imposts and Excises”, e la Corte osservò che l’Esecutivo non possiede un potere intrinseco in tempo di pace per imporre dazi. L’autorità tariffaria presidenziale deve quindi derivare dalla legislazione emanata dal Congresso.
L’IEEPA autorizza il Presidente, a seguito della dichiarazione di emergenza nazionale, a “regolare” determinate transazioni economiche internazionali e importazioni. Ma non contiene alcun riferimento esplicito a dazi o imposte doganali. Il Congresso, al contrario, ha fatto espressamente riferimento ai dazi quando ha delegato l’autorità tariffaria con altri statuti. La Corte respinse di conseguenza la tesi secondo cui il potere generale di “regolare … le importazioni” includesse silenziosamente un potere tariffario praticamente illimitato.
La sentenza era dunque più circoscritta di una restrizione generale dei poteri commerciali presidenziali. Invalidava l’IEEPA come autorità tariffaria; non invalidava le deleghe statutarie quali le Sections 122, 232 o 301.
Questa distinzione, che merita di essere sottolineata, spiega ciò che accadde successivamente.
La risposta immediata: eliminazione dei dazi IEEPA
Lo stesso giorno della sentenza, il Presidente Trump emanò l’Executive Order 14389, “Ending Certain Tariff Actions”. L’ordine eliminava i dazi ad valorem aggiuntivi imposti in base alle principali misure IEEPA, inclusi i dazi emergenziali riguardanti Canada, Messico e Cina, il regime tariffario “reciproco” e le misure IEEPA relative a Brasile, India e altri paesi.
Elemento decisivo: l’Executive Order dichiarava espressamente di riguardare soltanto i dazi imposti in base all’IEEPA e di non incidere sui dazi imposti in base ad altri statuti, incluse le Sections 232 e 301.
L’effetto di Learning Resources non fu pertanto lo smantellamento della politica tariffaria statunitense. Costrinse l’Amministrazione a fare affidamento su statuti in cui il Congresso aveva delegato più specificamente i poteri tariffari.
Section 122: un ponte immediato ma temporaneo
Sempre il 20 febbraio 2026, il Presidente invocò la Section 122 del Trade Act del 1974 e impose una sovrattassa temporanea sulle importazioni del 10%.
A differenza dell’IEEPA, la Section 122 autorizza espressamente sovrattasse sulle importazioni in risposta a determinati problemi di bilancia dei pagamenti. Il proclama constatò che gli Stati Uniti stavano registrando un “large and serious balance-of-payments deficit” e impose la sovrattassa a partire dal 24 febbraio 2026.
La Section 122 contiene però un’importante limitazione statutaria: l’azione presidenziale non può durare più di 150 giorni salvo proroga del Congresso. Il proclama prevedeva di conseguenza che la sovrattassa restasse in vigore fino al 24 luglio 2026. Conteneva inoltre sostanziali esenzioni per prodotti e disponeva che la sovrattassa non si aggiungesse alla parte di un’importazione già soggetta ai dazi Section 232.
La Section 122 funzionò dunque come un ponte temporaneo piuttosto che come sostituto permanente del sistema IEEPA.
La ricostruzione più duratura della politica tariffaria avvenne altrove.
La Section 301 emerge come strumento centrale post-IEEPA
Uno degli sviluppi più rilevanti del 2026 è stato l’uso espansivo della Section 301 del Trade Act del 1974.
La Section 301 è fondamentalmente diversa dall’IEEPA. Autorizza espressamente il Rappresentante commerciale degli Stati Uniti (USTR) a imporre dazi e altre restrizioni commerciali dopo aver indagato su atti, politiche o pratiche straniere che soddisfino i criteri statutari.
Il 12 marzo 2026, l’USTR avviò indagini relative a 60 economie per la presunta mancata imposizione e applicazione effettiva di divieti sulle importazioni prodotte con lavoro forzato. L’USTR determinò successivamente che le pratiche oggetto d’indagine erano perseguibili ai sensi della Section 301.
Dopo due cicli di audizioni, consultazioni con governi stranieri e migliaia di osservazioni pubbliche, l’USTR annunciò l’azione finale il 23 luglio 2026, con i nuovi dazi applicabili dal 24 luglio.
La struttura tariffaria non è uniforme.
Per le economie che avevano adottato, parzialmente adottato o si erano impegnate ad adottare un divieto effettivo sulle importazioni da lavoro forzato, il dazio aggiuntivo di base è del 10%. Le altre economie oggetto d’indagine sono generalmente soggette a un dazio del 12,5%. Sono esenti i prodotti già soggetti ai dazi Section 232 e una serie di prodotti specificamente identificati.
Il trattamento dell’Unione europea è più articolato. Per i prodotti UE coperti il cui dazio ordinario della nazione più favorita (MFN) è inferiore al 10%, il dazio Section 301 porta il tasso combinato MFN-più-Section-301 al 10%. Se il dazio MFN esistente è già pari o superiore al 10%, il dazio aggiuntivo Section 301 è zero. Lo stesso meccanismo si applica a Taiwan, mentre Giappone, Corea e Svizzera operano con una soglia corrispondente del 12,5%.
Si tratta di un cambiamento strutturale significativo. Invece di utilizzare uno statuto emergenziale formulato in modo ampio come base per dazi pressoché generalizzati, l’Amministrazione si affida ora a uno statuto che autorizza espressamente i dazi a seguito di una procedura d’indagine definita.
Brasile: da un dazio IEEPA alla Section 301
Il Brasile offre un esempio particolarmente chiaro di questa transizione.
Il rapporto CRS di gennaio registrava un dazio IEEPA del 40% su determinati prodotti brasiliani, oltre alle più ampie misure tariffarie reciproche. Quella base giuridica IEEPA venne meno in seguito a Learning Resources e all’Executive Order 14389.
Un’indagine separata ai sensi della Section 301 era però già stata avviata nel luglio 2025.
A seguito di tale indagine, l’USTR annunciò il 15 luglio 2026 un nuovo dazio del 25% sulle merci brasiliane, con sostanziali esenzioni per prodotti. Il dazio divenne applicabile il 22 luglio 2026.
L’USTR fondò l’azione su accertamenti relativi a misure brasiliane riguardanti il commercio digitale e i servizi di pagamento elettronico, le preferenze tariffarie, l’applicazione delle norme anticorruzione, la protezione della proprietà intellettuale, l’accesso al mercato dell’etanolo e la deforestazione. Tali descrizioni vanno intese come accertamenti statutari dell’USTR ai sensi della Section 301, piuttosto che come determinazioni giudiziarie indipendenti sulla condotta brasiliana.
La distinzione è giuridicamente importante. L’obiettivo politico può sovrapporsi a precedenti misure tariffarie, ma il meccanismo statutario è diverso.
La Section 232 resta intatta — e si è ampliata
La decisione della Corte Suprema non ha intaccato la Section 232 del Trade Expansion Act del 1962.
Il rapporto CRS aveva già documentato l’ampio ricorso alla Section 232 nel 2025 per acciaio e alluminio, automobili e componenti auto, rame, legname, autocarri e autobus, mentre erano in corso indagini in settori tra cui semiconduttori, farmaceutici, minerali critici, aeromobili, droni, polisilicio, turbine eoliche e attrezzature mediche.
L’Amministrazione ha ampliato questa architettura settoriale nel 2026.
Il 2 aprile 2026, il Presidente ristrutturò i regimi tariffari Section 232 per acciaio, alluminio e rame. Dal 6 aprile, il dazio aggiuntivo generale divenne del 50% per determinati prodotti in alluminio, acciaio e molti prodotti in rame, e del 25% per una sostanziale categoria di prodotti derivati, con aliquote ridotte e trattamento speciale per determinati prodotti e partner commerciali.
Ulteriori modifiche adottate in giugno introdussero un trattamento differenziato aggiuntivo. Per determinate merci provenienti dall’Unione europea, Giappone, Corea, Svizzera, Taiwan e diversi altri partner, il dazio ordinario e il dazio aggiuntivo Section 232 sono calibrati in alcune categorie in modo che l’aliquota totale sia del 15%.
Il sistema risultante è considerevolmente più complesso di un semplice dazio generalizzato. La classificazione del prodotto, il contenuto metallico, il paese d’origine e l’esistenza di accordi bilaterali possono tutti incidere sull’aliquota applicabile.
I droni diventano un nuovo settore Section 232
Uno sviluppo particolarmente rilevante del 2026 riguarda i sistemi aeromobili senza pilota (UAS).
A seguito di un’indagine Section 232, un proclama presidenziale di agosto ha imposto nuovi dazi con effetto dal 3 settembre 2026.
I UAS di maggiori dimensioni specificati, i UAS con camere termiche, le stazioni di attracco e determinati componenti critici sono soggetti a un dazio aggiuntivo del 100%, mentre i UAS di minori dimensioni specificati sono generalmente soggetti a un dazio del 25%. Ulteriori dazi del 25% su determinati componenti sono previsti a partire da febbraio 2027.
Anche in questo caso, tuttavia, il sistema contiene significative qualificazioni specifiche per paese. Per i prodotti qualificati provenienti dall’Unione europea, Giappone, Corea, Taiwan, Svizzera e Liechtenstein, l’aliquota totale non può superare il 15%, subordinatamente a requisiti di certificazione riguardanti l’origine dei componenti critici e della tecnologia. Il tetto corrispondente per i prodotti UK qualificati è del 10%.
Polisilicio: un altro regime Section 232 in arrivo
L’Amministrazione ha anche completato un procedimento Section 232 relativo al polisilicio e ai suoi derivati.
Il proclama di agosto stabilisce un meccanismo di prezzo minimo all’importazione e prevede un dazio aggiuntivo del 15% su determinati lingotti di polisilicio e prodotti derivati, a partire dal 4 dicembre 2026.
La distinzione nelle date è importante: al 22 settembre 2026, il nuovo dazio sul polisilicio è stato annunciato ma non è ancora in vigore.
Per i prodotti coperti provenienti da UE, Giappone, Corea, Taiwan, Svizzera e Liechtenstein, il dazio ordinario combinato e il dazio Section 232 saranno generalmente limitati al 15%.
Una disposizione poco utilizzata ritorna: la Section 338 e il Canada
Un altro sviluppo degno di nota è la riesumazione della Section 338 del Tariff Act del 1930.
La Section 338 autorizza il Presidente, a determinate condizioni, a imporre dazi aggiuntivi fino al 50% quando si accerti che un paese straniero discrimina il commercio statunitense.
Il 20 luglio 2026, il Presidente Trump invocò la Section 338 in tre proclami separati riguardanti misure canadesi relative a bevande alcoliche, prodotti lattiero-caseari e autoveicoli. I proclami imposero dazi aggiuntivi del 50% su determinati prodotti canadesi. Dopo una breve sospensione di tre giorni, tali dazi divennero effettivi il 22 agosto 2026.
L’ambito di alcuni di questi dazi fu successivamente modificato con effetto dal 15 settembre.
La controversia si è poi ulteriormente intensificata. L’8 settembre 2026, il Presidente emanò proclami che prevedevano l’esclusione dall’importazione di determinate bevande alcoliche, prodotti lattiero-caseari e prodotti automobilistici canadesi. Tali divieti sono previsti in vigore dal 29 settembre 2026. Al 22 settembre, dunque, sono stati annunciati ma non sono ancora operativi.
Anche in questo caso, l’Amministrazione qualifica le misure canadesi come discriminatorie ai sensi della Section 338. Tale caratterizzazione riflette gli accertamenti contenuti nei proclami presidenziali e va presentata come tale.
Che cosa significa tutto questo per l’Unione europea?
Per l’UE, il sistema post-Learning Resources è più complicato del concetto di un unico “dazio reciproco” del 2025.
Il dazio reciproco fondato sull’IEEPA non fornisce più la base giuridica per tassare le importazioni UE. Ma ciò non significa che le esportazioni UE siano tornate al regime tariffario pre-2025.
Diverse categorie di merci UE possono ora ricadere in molteplici quadri giuridici paralleli.
In base all’azione Section 301 del luglio 2026 sul lavoro forzato, le merci UE coperte sono generalmente soggette a un sistema che porta il tasso combinato MFN e Section 301 al 10%, salvo che il tasso MFN preesistente sia già pari o superiore al 10%.
Separatamente, la Section 232 continua ad applicarsi ai settori strategici quali metalli e UAS, spesso con accordi specifici che limitano l’onere tariffario combinato al 15% per i prodotti UE qualificati.
Il dazio applicabile dipende dunque sempre più non semplicemente dal paese d’origine, ma dall’autorità statutaria invocata, dalla classificazione HTS del prodotto, dai dazi MFN esistenti, dalle esenzioni settoriali, dagli accordi specifici per paese e dalle regole che disciplinano l’interazione tra misure sovrapposte.
Il cambiamento giuridico più ampio
La conseguenza più importante della sentenza di febbraio della Corte Suprema non è dunque la fine dei dazi statunitensi. È un cambiamento nella loro architettura giuridica.
Il regime tariffario del 2025 si distingueva per l’uso dell’IEEPA per costruire ampie misure emergenziali in grado di raggiungere pressoché tutte le importazioni da determinati paesi — o, attraverso il programma tariffario reciproco, le importazioni da gran parte del mondo.
Dopo Learning Resources, quella via è chiusa.
L’Amministrazione si è invece affidata in misura crescente a diverse deleghe congressuali più specifiche:
La Section 122 fornì una sovrattassa generale temporanea del 10% ma decadde a luglio a causa del suo limite statutario di 150 giorni.
La Section 301 sostiene ora dazi ampi a seguito di indagini su atti, politiche e pratiche straniere, comprese le misure sul lavoro forzato del luglio 2026 e l’azione separata riguardante il Brasile.
La Section 232 resta il meccanismo principale per i dazi settoriali fondati sulla sicurezza nazionale e continua a espandersi in industrie strategiche tra cui metalli, UAS e polisilicio.
La Section 338, a lungo sostanzialmente dormiente, è riemersa come potenziale strumento contro misure straniere che l’Amministrazione ritenga discriminatorie nei confronti del commercio statunitense.
La Corte Suprema ha dunque vincolato una teoria eccezionalmente ampia del potere tariffario dell’Esecutivo senza eliminare l’autorità sostanziale che il Congresso ha delegato al Presidente e all’USTR in base agli statuti commerciali.
Per giuristi e decisori politici, la questione centrale dopo Learning Resources è di conseguenza più precisa rispetto al passato: non semplicemente se l’Esecutivo intenda imporre un dazio, ma quale delega statutaria autorizzi la misura, quali accertamenti attivino tale delega, quali procedure debbano essere seguite e quali limiti sostanziali o temporali il Congresso vi abbia apposto.
È probabile che questa sia la questione giuridica determinante nella politica tariffaria statunitense dopo il 2026.