
 Read in English
I dazi statunitensi su acciaio e alluminio ai sensi della Sezione 232 del Trade Expansion Act del 1962 si sono evoluti in uno degli esempi più significativi della crescente interazione tra politica commerciale, politica industriale e sicurezza nazionale.
Quello che nel 2018 è iniziato come un sistema relativamente lineare di dazi aggiuntivi sull’acciaio e l’alluminio importati si è progressivamente sviluppato in un quadro normativo molto più complesso, differenziato per categoria merceologica, paese d’origine, contenuto metallico e, sempre più, per il contributo dei prodotti importati alla produzione interna statunitense.
Un recente rapporto del Congressional Research Service, Section 232 Tariffs on Steel and Aluminum, aggiornato al 17 settembre 2026, fornisce una panoramica utile di questa evoluzione.
La base giuridica: sicurezza nazionale anziché protezione commerciale ordinaria
La Sezione 232 del Trade Expansion Act del 1962, codificata al 19 U.S.C. § 1862, autorizza il Presidente ad adeguare le importazioni quando il Segretario al Commercio determina che un prodotto viene importato “in quantità o circostanze tali” da minacciare di compromettere la sicurezza nazionale degli Stati Uniti.
Questo è importante dal punto di vista giuridico. I dazi della Sezione 232 non sono convenzionali dazi antidumping o compensativi, né sono misure di salvaguardia classiche. La loro giustificazione legislativa poggia su una valutazione di sicurezza nazionale.
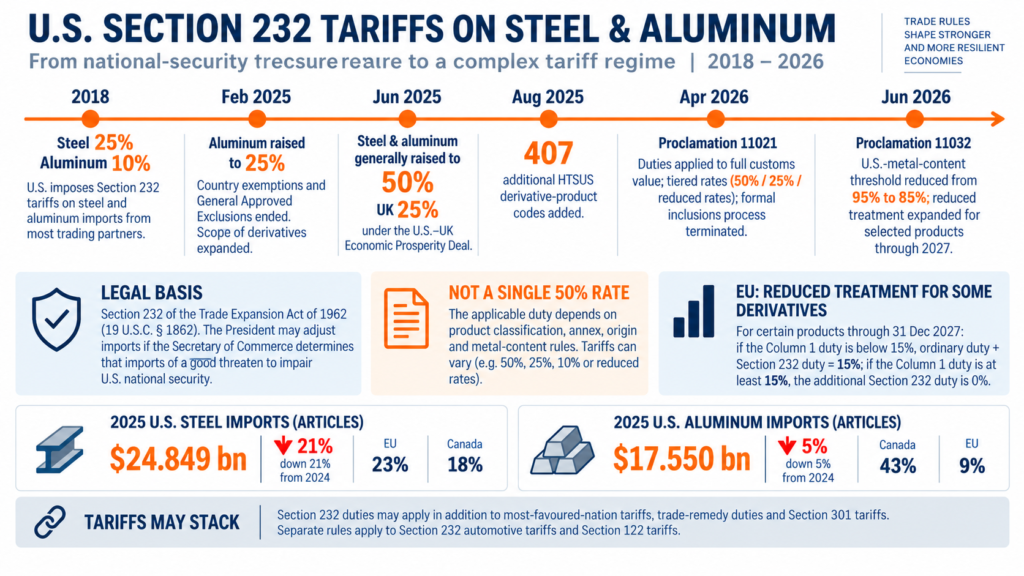
Il Presidente Donald Trump ha invocato per la prima volta questa autorità nel marzo 2018, imponendo un dazio aggiuntivo del 25% sull’acciaio e del 10% sulle importazioni di alluminio dalla maggior parte dei partner commerciali. Le misure sono state successivamente estese a determinati prodotti derivati.
L’amministrazione Biden ha in larga misura preservato l’architettura della Sezione 232 e, nel 2023, ha innalzato i dazi sulle importazioni di alluminio russo al 200% in risposta alla guerra della Russia contro l’Ucraina.
La trasformazione del regime dopo il 2025
La seconda amministrazione Trump ha sostanzialmente ampliato il sistema.
Nel febbraio 2025, il dazio sull’alluminio è stato aumentato al 25%, le esenzioni per paese sono state eliminate e il sistema delle General Approved Exclusions è stato terminato. L’ambito dei prodotti potenzialmente soggetti ai dazi della Sezione 232 è stato altresì ampliato.
L’amministrazione ha inoltre introdotto un meccanismo che consente agli stakeholder statunitensi di richiedere l’inclusione di ulteriori prodotti derivati nel regime tariffario.
Nel giugno 2025, l’aliquota principale per acciaio e alluminio è stata aumentata al 50%. Il Regno Unito ha inizialmente mantenuto un trattamento più favorevole, con un’aliquota del 25% nell’ambito del U.S.–UK Economic Prosperity Deal.
L’espansione non si è fermata lì. Nell’agosto 2025, oltre 400 codici merceologici aggiuntivi sono stati inclusi nell’ambito del regime tariffario su acciaio e alluminio.
Il risultato è stata un’estensione significativa della Sezione 232 oltre i prodotti di base in acciaio e alluminio, raggiungendo le catene di approvvigionamento della manifattura a valle.
La ristrutturazione del 2026
Il sistema è stato sostanzialmente riorganizzato nuovamente nel 2026.
Il Proclama 11021 del 2 aprile 2026 ha introdotto un cambiamento particolarmente importante: per molti prodotti coperti, i dazi della Sezione 232 hanno iniziato ad applicarsi all’intero valore doganale dell’articolo importato anziché meramente al valore del suo contenuto di acciaio, alluminio o rame.
Il proclama ha inoltre introdotto categorie tariffarie differenziate. A seconda del prodotto in questione, l’aliquota applicabile della Sezione 232 può essere del 50%, 25%, 10% o un’aliquota temporaneamente ridotta.
Ecco perché descrivere il regime attuale semplicemente come un “dazio del 50% su acciaio e alluminio” può essere fuorviante. Il dazio applicabile dipende ora dalla precisa classificazione tariffaria del prodotto, dall’allegato pertinente ai proclami presidenziali, dalla sua origine e, in alcune circostanze, dall’origine e dalla proporzione del metallo incorporato nel prodotto.
Il sistema è pertanto sempre più regolatorio anziché meramente tariffario.
L’UE riceve un trattamento differenziato per alcuni prodotti
L’Unione europea occupa una posizione particolarmente interessante all’interno di questo quadro.
Ai sensi del Proclama 11032 del 1° giugno 2026, alcuni prodotti derivati di acciaio e alluminio originari dell’Unione europea, nonché di diverse altre giurisdizioni partner, beneficiano di una struttura tariffaria temporaneamente ridotta fino alla fine del 2027.
Per i prodotti coperti da questo accordo, se il dazio ordinario statunitense Colonna 1 è inferiore al 15%, il dazio ordinario combinato e il dazio della Sezione 232 sono portati al 15%.
Se il dazio normale Colonna 1 è già pari o superiore al 15%, non viene imposto alcun dazio aggiuntivo della Sezione 232.
Lo stesso proclama ha anche ridotto dal 95% all’85% la proporzione di metallo di origine statunitense richiesta per determinati prodotti ai fini del trattamento preferenziale.
Il regime UE illustra pertanto, e questo è un punto che intendo sottolineare, la natura sempre più differenziata della politica tariffaria statunitense: l’aliquota nominale della Sezione 232 può essere del 50%, ma tale aliquota non si applica uniformemente a ogni prodotto o a ogni partner commerciale.
Cosa è accaduto alle importazioni statunitensi?
Le cifre del CRS mostrano un cambiamento sostanziale nei flussi commerciali.
Nel 2025, gli Stati Uniti hanno importato approssimativamente 24,8 miliardi di dollari in prodotti siderurgici, rispetto a circa 31,6 miliardi nel 2024 — un calo di circa il 21%.
Le importazioni di alluminio sono diminuite più moderatamente, da approssimativamente 18,6 miliardi di dollari nel 2024 a 17,5 miliardi nel 2025, un calo di circa il 5%.
Queste cifre escludono i prodotti derivati.
Anche la distribuzione geografica è degna di nota.
Per l’acciaio, l’Unione europea ha rappresentato approssimativamente il 23% delle importazioni statunitensi per valore nel 2025, rispetto al 18% del Canada, al 10% della Corea del Sud e al 9% ciascuno di Messico e Brasile.
Per l’alluminio, il Canada è rimasto il fornitore dominante, con una quota di approssimativamente il 43% delle importazioni statunitensi. L’Unione europea ha rappresentato circa il 9%, approssimativamente la stessa quota degli Emirati Arabi Uniti.
Queste cifre non stabiliscono di per sé gli effetti economici dei dazi. Mostrano tuttavia che il regime della Sezione 232 opera attraverso flussi commerciali di notevole entità.
I dazi possono accumularsi
Un’altra caratteristica importante è la relazione tra la Sezione 232 e altri strumenti tariffari statunitensi.
I dazi della Sezione 232 possono applicarsi in aggiunta ai dazi ordinari della nazione più favorita, ai dazi di difesa commerciale e ai dazi della Sezione 301.
Il CRS descrive pertanto un sistema in cui diverse autorità tariffarie possono sovrapporsi anziché operare come alternative mutuamente esclusive.
Esistono tuttavia eccezioni. I prodotti soggetti al regime tariffario separato della Sezione 232 per il settore automobilistico sono generalmente esclusi dai dazi su acciaio e alluminio, mentre i prodotti già coperti dalla Sezione 232 non sono soggetti al dazio globale temporaneo imposto ai sensi della Sezione 122 del Trade Act del 1974.
Per gli esportatori, la questione pratica non è più semplicemente se un prodotto sia “soggetto alla Sezione 232”, ma come la Sezione 232 interagisca con l’intero trattamento tariffario applicabile alla particolare importazione.
Dalla protezione commerciale alla politica industriale
Lo sviluppo forse più interessante è l’uso sempre più esplicito della Sezione 232 per influenzare la localizzazione e la struttura della produzione.
Ciò è diventato particolarmente evidente nel luglio 2026, quando il Presidente Trump ha autorizzato un programma di incentivi agli investimenti per le imprese che si impegnano a costruire, espandere o ristrutturare impianti statunitensi per la produzione di alluminio primario.
Le imprese approvate possono essere autorizzate a importare una quantità di alluminio primario corrispondente alla produzione annuale prevista del loro progetto di investimento negli USA a metà dell’aliquota della Sezione 232 altrimenti applicabile. Il programma lega pertanto il trattamento tariffario preferenziale direttamente a impegni di investimento e produzione negli Stati Uniti.
Questo sviluppo rafforza una tendenza più ampia già visibile nelle misure del 2025 e 2026: la Sezione 232 viene utilizzata sempre più non semplicemente per restringere le importazioni, ma per modificare gli incentivi lungo le catene di approvvigionamento industriale.
Uno strumento di sicurezza nazionale con funzioni economiche più ampie
L’evoluzione della Sezione 232 solleva una questione giuridica e istituzionale più ampia.
Formalmente, le misure restano adeguamenti delle importazioni per sicurezza nazionale adottati ai sensi del Trade Expansion Act del 1962. Dovrebbero pertanto essere distinte dalle sanzioni economiche dirette contro Stati o individui stranieri.
Funzionalmente, tuttavia, il regime persegue ormai diversi obiettivi interconnessi: proteggere la capacità produttiva interna, ristrutturare le catene di approvvigionamento, incentivare l’uso di metalli prodotti negli USA, attrarre investimenti industriali e creare leva nei negoziati commerciali.
Il confine tra politica commerciale, sicurezza economica e politica industriale è di conseguenza diventato sempre più difficile da tracciare.
Il rapporto del CRS evidenzia anche un’importante dimensione costituzionale e istituzionale. Poiché la Sezione 232 rappresenta una delega di autorità commerciale dal Congresso al ramo esecutivo, il suo utilizzo sempre più estensivo ha generato un dibattito in seno al Congresso sul giusto equilibrio tra discrezionalità presidenziale e controllo congressuale sulla politica commerciale. Alcuni membri favoriscono il mantenimento o l’ampliamento della flessibilità dell’esecutivo; altri hanno propugnato una maggiore supervisione congressuale, misure più mirate o il ripristino delle esenzioni.
La rilevanza della Sezione 232 si estende ben oltre acciaio e alluminio.
Illustra una trasformazione più ampia nelle relazioni economiche internazionali: gli strumenti commerciali originariamente concepiti per circostanze eccezionali vengono sempre più integrati nelle strategie di sicurezza nazionale e nella politica industriale di lungo termine.
In questo senso, la caratteristica più importante dell’attuale regime della Sezione 232 potrebbe non essere se il dazio applicabile sia del 15%, del 25% o del 50%. È l’emergere di un’architettura regolatoria in cui accesso al mercato, sicurezza nazionale, produzione interna e strategia geopolitica stanno diventando progressivamente interconnessi.