Il Graham Act, la decisione di Trump del 9 ottobre 2026 e la politica delle deroghe
9 ottobre 2026 — Analisi giuridico-politica
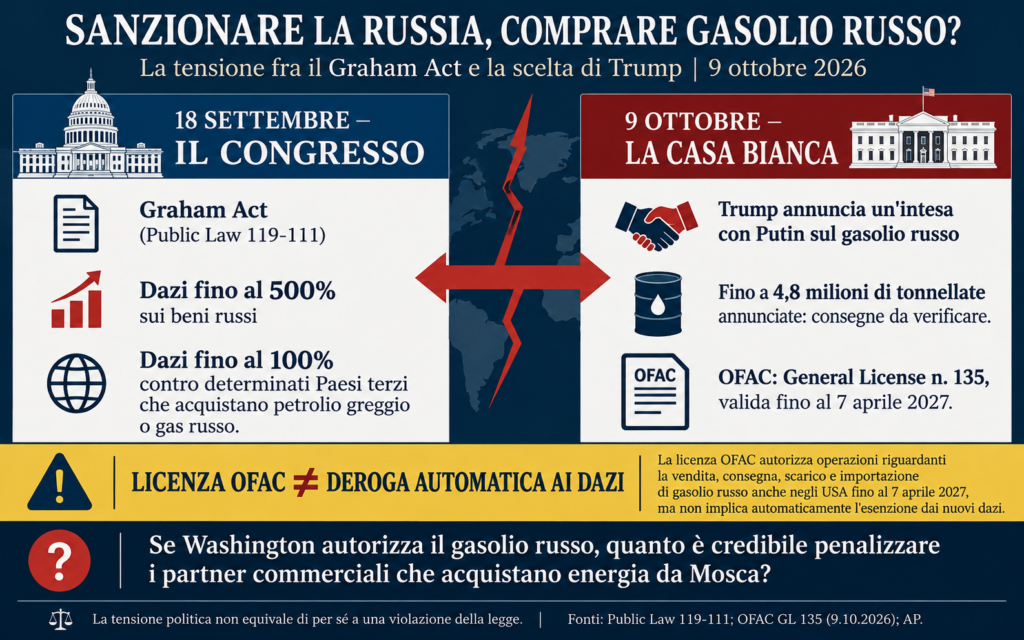
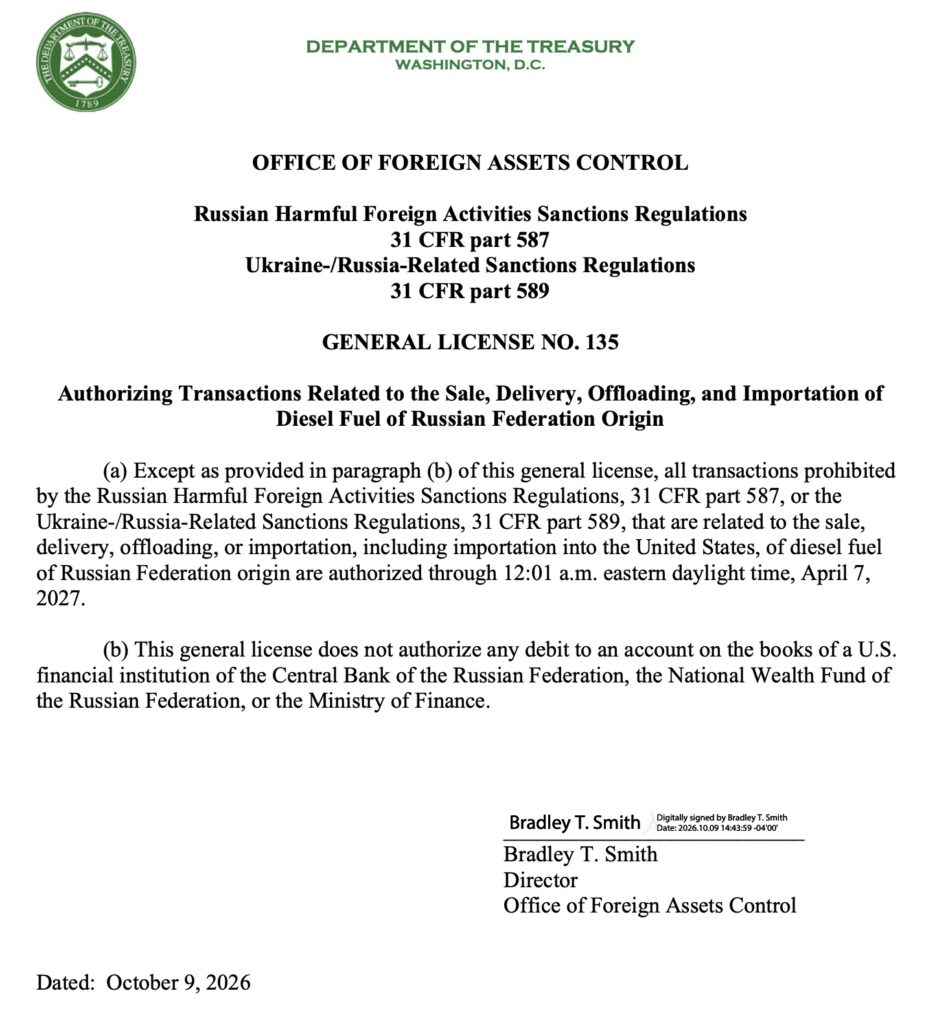
A distanza di appena tre settimane dalla promulgazione di una delle più incisive leggi statunitensi sulle sanzioni contro la Russia, Donald Trump ha annunciato un’intesa con Vladimir Putin per accrescere l’offerta di gasolio russo sul mercato americano e internazionale. Non si tratta soltanto di una dichiarazione politica. Il 9 ottobre 2026, lo stesso giorno dell’annuncio, l’Office of Foreign Assets Control (OFAC), organismo del Dipartimento del Tesoro incaricato dell’amministrazione delle sanzioni, ha emanato la General License No. 135, che autorizza, entro i limiti specificati nel provvedimento, le operazioni relative alla vendita, consegna, scarico e importazione — anche negli Stati Uniti — di gasolio di origine russa fino al 7 aprile 2027.[1] La decisione rende tangibile una tensione che attraversa la politica sanzionatoria americana: il potere legislativo intende comprimere le entrate energetiche di Mosca, mentre l’esecutivo rivendica la possibilità di riaprire selettivamente i flussi commerciali quando lo richiedono le proprie priorità economiche.
La contraddizione merita di essere esaminata senza scorciatoie. Non basta sostenere che Washington «sanziona» la Russia e contemporaneamente «compra» dalla Russia, perché gli strumenti in gioco hanno oggetti, destinatari e fondamenti giuridici diversi. Non è neppure corretto affermare che l’annuncio presidenziale costituisca, di per sé, una violazione del Lindsey O. Graham Sanctioning Russia and Iran Act of 2026. La questione è più sottile e, sotto il profilo del diritto internazionale, più rilevante: che cosa resta della prevedibilità e dell’autorità normativa di un regime di sanzioni secondarie quando lo Stato che lo impone si riserva la libertà di autorizzare rapporti energetici russi in funzione delle proprie esigenze interne?
Il Graham Act e l’innovazione delle sanzioni tariffarie
Il Graham Act, promulgato il 18 settembre 2026 come Public Law 119-111 (H.R. 5334), articola un apparato di misure che coinvolge soggetti collegati allo Stato russo, istituzioni finanziarie, trasferimenti di fondi, investimenti, debito sovrano e settore energetico. Il suo elemento più caratteristico è la combinazione di sanzioni propriamente dette e dazi doganali.[2] La sezione 112 impone al Presidente, entro trenta giorni dalla promulgazione, di incrementare i dazi sui beni importati dalla Federazione russa — inclusi prodotti petroliferi — fino a un’aliquota del 500 per cento ad valorem. «Fino a» non significa applicazione automatica del 500 per cento: il testo fissa un massimale e l’attuazione richiede ulteriori determinazioni. La sezione 113 prevede, entro lo stesso termine, dazi fino al 100 per cento sui beni importati da determinate categorie di Paesi terzi, individuati in rapporto agli acquisti di petrolio greggio o gas naturale di origine russa e alla facilitazione dell’elusione delle sanzioni petrolifere. Sono previste verifiche successive e alcune eccezioni. Il termine iniziale non è secondario: il 9 ottobre precede il 18 ottobre 2026, data entro la quale devono essere introdotte le misure tariffarie iniziali.
Occorre qui introdurre una distinzione fondamentale. Il gasolio è un prodotto petrolifero raffinato e rientra nell’ampia formulazione della sezione 112 sulle importazioni direttamente dalla Russia. I criteri relativi ai maggiori acquirenti previsti dalla sezione 113 riguardano invece, principalmente, petrolio greggio e gas naturale: nell’identificare tali importazioni, la legge richiama le voci 2709 e 2711 del Sistema armonizzato, non il gasolio in quanto tale. Non si possono dunque presentare l’importazione americana di gasolio e l’acquisto di greggio russo da parte di un Paese terzo come operazioni giuridicamente identiche. La possibile asimmetria è sistemica: gli Stati Uniti si attribuiscono la facoltà di condizionare l’accesso al proprio mercato alle relazioni energetiche di altri Paesi con Mosca, ma si riservano contemporaneamente margini per facilitare forniture energetiche russe a beneficio del mercato americano.[2]
Il progetto normativo esprime così due logiche in tensione. Da un lato, il commercio energetico con la Russia è trattato come una fonte di rischio strategico, poiché concorre potenzialmente ad alimentare le risorse del bilancio russo. Dall’altro, lo stesso commercio torna a essere considerato una risorsa utile alla stabilizzazione dei prezzi. Il problema non è la coesistenza astratta di questi obiettivi, ma la mancanza, nella presentazione pubblica dell’accordo, di un criterio verificabile che consenta di comprendere quando e a quali condizioni la stabilità energetica prevalga sull’obiettivo di limitare le entrate russe.
La telefonata, la licenza OFAC e i limiti del potere presidenziale
Trump ha riferito che la Russia avrebbe fornito oltre 300.000 tonnellate di gasolio immediatamente, ulteriori 500.000 nel mese di novembre, un altro milione in seguito e fino a tre milioni di tonnellate aggiuntive, quest’ultimo quantitativo subordinato alla capacità delle raffinerie russe. Sono volumi annunciati dal Presidente, non forniture delle quali sia già accertata la completa esecuzione. Non conosciamo, sulla base della dichiarazione, i prezzi, le controparti, i destinatari finali o l’eventuale beneficio netto per le entrate pubbliche russe.[3]
La General License No. 135 è invece un atto amministrativo già adottato. Essa autorizza, fino alle 00:01 (ora legale della costa orientale degli Stati Uniti) del 7 aprile 2027, le transazioni altrimenti vietate dalle Russian Harmful Foreign Activities Sanctions Regulations (31 CFR, parte 587) o dalle Ukraine-/Russia-Related Sanctions Regulations (31 CFR, parte 589), purché relative alla vendita, consegna, scarico o importazione di gasolio di origine russa. Rimane escluso l’addebito di determinati conti della Banca centrale russa, del Fondo nazionale di ricchezza e del Ministero delle finanze presso istituzioni finanziarie americane.[1] La formulazione generale e la durata della licenza mostrano che non si tratta soltanto di consentire una singola spedizione già identificata: è stata predisposta un’autorizzazione per una categoria di attività.
Il quadro va ricostruito su tre piani. Il primo è quello delle restrizioni precedenti: l’Executive Order 14066 dell’8 marzo 2022 aveva vietato, tra l’altro, l’importazione negli Stati Uniti di prodotti petroliferi di origine russa, salvo le eccezioni e licenze applicabili.[4] Il secondo riguarda la nuova autorizzazione OFAC, che opera nei limiti delle regolamentazioni espressamente menzionate. Il terzo è costituito dalle autonome disposizioni tariffarie del Graham Act. La licenza n. 135 non afferma di sospendere i dazi previsti dalla sezione 112 e non può essere confusa, senza ulteriori riscontri, con un waiver presidenziale ai sensi della sezione 115. La liceità di una transazione e il trattamento doganale del bene importato sono questioni collegate, ma non coincidenti.
La distinzione investe anche il rapporto fra Congresso e Presidente. La sezione 114(h) preserva l’autorità del Tesoro di prorogare o emettere nuove licenze generali. La sezione 115 consente invece al Presidente di derogare a sanzioni, restrizioni o dazi previsti dalla legge, previa trasmissione al Congresso di una certificazione scritta sull’interesse nazionale e di una relazione esplicativa. Ancora più significativa è la sezione 117: per porre definitivamente termine a misure nei confronti della Russia, il legislatore prevede condizioni connesse a un accordo di pace accettato dall’Ucraina e alla cessazione delle ostilità, insieme a una procedura di controllo parlamentare.[2] La legge distingue quindi l’allentamento temporaneo dalla cessazione stabile del regime. Non è possibile dedurre dalla sola licenza n. 135 che sia stato utilizzato il potere di deroga della sezione 115, né che siano stati violati obblighi di comunicazione al Congresso. Proprio la pluralità di strumenti, tuttavia, mostra quanto il perimetro concreto delle sanzioni dipenda dalle scelte amministrative sulle eccezioni.
L’obiezione da prendere sul serio: contenere i prezzi può anche limitare le rendite russe
Una critica rigorosa deve considerare l’argomento più forte a difesa della decisione. La politica occidentale verso l’energia russa non ha perseguito in modo uniforme l’azzeramento delle esportazioni. Il price cap, sviluppato dal G7 e dai partner dal 2022, intendeva precisamente conciliare due finalità: mantenere sul mercato mondiale una quantità sufficiente di petrolio russo e limitarne il prezzo di vendita, riducendo così le entrate di Mosca.[5] In questa prospettiva, l’aumento dell’offerta non è necessariamente incompatibile con la pressione economica e potrebbe evitare che un rialzo dei prezzi accresca i ricavi del produttore russo.
La difficoltà è che l’intesa annunciata il 9 ottobre non risulta pubblicamente presentata come subordinata a un prezzo massimo, a controlli verificabili sulle entrate di Mosca o a condizioni di trasparenza. La licenza n. 135 non contiene un tetto al prezzo del gasolio. Senza informazioni su prezzi, intermediari, margini e conseguenze complessive sul commercio energetico sarebbe improprio affermare che l’accordo aumenterà necessariamente il gettito russo; sarebbe altrettanto improprio considerarlo neutrale rispetto alla strategia sanzionatoria. Il punto critico consiste nella mancanza di criteri pubblicamente intelligibili che colleghino il vantaggio per i consumatori americani a una corrispondente limitazione dei ricavi della Russia.
Nel breve periodo l’esecutivo può privilegiare il contenimento dei prezzi del gasolio, specialmente in una fase di forti tensioni energetiche internazionali. Questa scelta ha una sua razionalità economica. Ma la credibilità di un regime sanzionatorio non può dipendere unicamente dalla sua capacità di ridurre i costi per chi lo impone. Conta anche la coerenza dei segnali rivolti allo Stato destinatario, ai partner commerciali e agli alleati. Se il commercio energetico russo è presentato come strategicamente inaccettabile quando è praticato da altri, ma economicamente necessario quando beneficia il mercato americano, la giustificazione dell’intervento tende a spostarsi dalla condotta della Russia alla posizione dell’acquirente.
Sanzioni secondarie e diritto internazionale: una coercizione esercitata attraverso il mercato
La trasformazione dei dazi in strumenti di pressione politica rende la tensione ancora più evidente. Le sanzioni primarie disciplinano condotte sottoposte alla giurisdizione statunitense; quelle secondarie cercano invece di orientare comportamenti economici di soggetti esteri anche quando manca un tradizionale collegamento territoriale o personale con gli Stati Uniti. I dazi della sezione 113 costituiscono un caso peculiare: sono riscossi su importazioni che entrano nel territorio americano, ma il loro presupposto è individuato nelle relazioni commerciali dello Stato esportatore con la Russia. La misura è territorialmente applicata, ma extraterritorialmente orientata nei suoi effetti. Più che di una semplice estensione extraterritoriale della giurisdizione, si dovrebbe parlare di impiego coercitivo del potere di accesso al mercato.
Nel diritto dell’Organizzazione mondiale del commercio, dazi differenziati in funzione dei rapporti energetici di Paesi terzi con Mosca possono sollevare problemi rispetto alla clausola della nazione più favorita e agli impegni tariffari consolidati (articoli I e II del GATT 1994). Washington potrebbe invocare l’eccezione relativa alla sicurezza nazionale dell’articolo XXI. Tuttavia, il richiamo alla sicurezza non rende automaticamente immuni da qualsiasi controllo le misure commerciali. Nel caso Russia — Measures Concerning Traffic in Transit (DS512), il panel ha riconosciuto la possibilità di verificare determinati presupposti oggettivi dell’articolo XXI, pur rispettando la discrezionalità dello Stato nell’individuazione dei propri interessi essenziali di sicurezza.[6] Il precedente non dimostra, da solo, che i dazi del Graham Act siano incompatibili con il GATT. Impedisce però di considerare sufficiente la mera qualificazione politica di una tariffa come misura di sicurezza.
Anche il problema dell’extraterritorialità va formulato con cautela: il diritto internazionale generale non contiene un divieto indifferenziato di qualsiasi pressione economica su Stati terzi, e la qualificazione delle sanzioni unilaterali come coercizione illecita resta controversa. Esiste, nondimeno, una questione di affidabilità istituzionale. Una sanzione secondaria chiede a un Paese terzo di sostenere costi economici per un obiettivo strategico definito da Washington. Se Washington attenua quei costi per sé senza chiarire perché l’eccezione resti coerente con l’obiettivo, il prezzo della cooperazione appare distribuito in modo asimmetrico. Il rischio è quindi anche diplomatico: ridurre la disponibilità di Stati terzi e alleati a partecipare a un regime del quale percepiscono l’applicazione come selettiva.
Il Graham Act rivela, sotto questo profilo, una frattura interna alla governance americana delle sanzioni. Il Congresso ha costruito un quadro volto a irrigidire la pressione sulla Russia e a rendere più costoso il mantenimento di determinati rapporti economici con Mosca. L’esecutivo conserva però capacità rilevanti di determinare quali operazioni siano consentite, tramite licenze, decisioni amministrative e deroghe soggette, nei casi previsti dalla legge, a obblighi di informazione parlamentare. La distanza fra severità legislativa e flessibilità applicativa non costituisce necessariamente un vizio di legalità. Diventa però problematica quando le eccezioni incidono sul messaggio fondamentale della legge e non sono accompagnate da criteri trasparenti di valutazione.
Una contraddizione che il diritto può consentire, ma non risolvere
Sarebbe eccessivo leggere la telefonata Trump–Putin e la licenza OFAC come la fine delle sanzioni contro la Russia. Il Graham Act resta in vigore; il suo apparato non si riduce al commercio di gasolio; la licenza è temporalmente delimitata; non conosciamo ancora l’esecuzione effettiva delle forniture e il loro impatto economico. Sarebbe tuttavia riduttivo liquidare il caso come una normale eccezione tecnica. A meno di un mese dalla promulgazione di una legge intesa a rafforzare la pressione su Mosca, l’amministrazione ha autorizzato un’importante categoria di transazioni energetiche con la Russia, richiamando l’esigenza di ridurre i prezzi interni. Il fatto che ciò possa essere giuridicamente consentito non attenua il problema: ne mette in luce la natura istituzionale.
La forza delle sanzioni non si misura soltanto dall’ampiezza dei divieti o dall’entità massima dei dazi. Dipende dalla prevedibilità dell’attuazione, dalla trasparenza delle eccezioni e dal rapporto dimostrabile fra costi imposti e obiettivi perseguiti. Quando gli Stati Uniti utilizzano l’accesso al proprio mercato per condizionare le relazioni energetiche di Paesi terzi con Mosca, ma autorizzano essi stessi importazioni di prodotti russi per contenere i prezzi, il regime rischia di apparire meno come l’applicazione coerente di una strategia di sicurezza e più come un esercizio selettivo di potere economico. È questa, più che una presunta violazione automatica del Graham Act, la questione centrale del 9 ottobre 2026: una politica sanzionatoria può essere giuridicamente flessibile senza diventare politicamente arbitraria?
Fonti e riferimenti
[1] U.S. Department of the Treasury, OFAC, General License No. 135, Authorizing Transactions Related to the Sale, Delivery, Offloading, and Importation of Diesel Fuel of Russian Federation Origin, 9 ottobre 2026, https://ofac.treasury.gov/media/937216/download?inline= .
[2] Lindsey O. Graham Sanctioning Russia and Iran Act of 2026, Pub. L. 119-111, 18 settembre 2026, specialmente §§ 112–117 e 114(h), https://www.govinfo.gov/content/pkg/PLAW-119publ111/html/PLAW-119publ111.htm .
[3] Michelle L. Price e Collin Binkley, «Trump says US to get diesel from Russia, relaxing pressure on Moscow to ease prices before midterms», Associated Press, 9 ottobre 2026, https://apnews.com/article/trump-russia-diesel-midterms-12baccc7aade559bf329079b0548c9da ; Barak Ravid, «Trump says he reached a diesel supply deal with Putin», Axios, 9 ottobre 2026, https://www.axios.com/2026/10/09/trump-putin-diesel-agreement-ukraine-war .
[4] Executive Order 14066, 8 marzo 2022; OFAC, FAQ 1010, aggiornata il 27 giugno 2025, https://ofac.treasury.gov/faqs/1010 .
[5] U.S. Department of the Treasury, «Fact Sheet: Limiting Kremlin Revenues and Stabilizing Global Energy Supply with a Price Cap on Russian Oil», 2 dicembre 2022, https://home.treasury.gov/news/press-releases/jy1141 .
[6] WTO, Russia — Measures Concerning Traffic in Transit, WT/DS512/R, rapporto del panel adottato il 26 aprile 2019, https://www.wto.org/english/tratop_e/dispu_e/cases_e/ds512_e.htm ; GATT 1994, artt. I, II e XXI.
Nota metodologica (9 ottobre 2026): il testo si basa sugli atti ufficiali e sulle informazioni pubblicamente disponibili alla data indicata. I volumi annunciati non equivalgono a consegne accertate; non risultano qui verificati prezzi, contratti, destinazioni finali, effetti sulle entrate russe o eventuali ulteriori atti tariffari e comunicazioni al Congresso.