
 Read in English
Stamane ho passato un po’ di tempo ad analizzare un grafico pubblicato da Epoch AI, che prova a stimare la capacità di calcolo dei maggiori data center destinati all’intelligenza artificiale nel primo trimestre del 2030. A prima vista sembra una classifica di infrastrutture, fatta di nomi e numeri poco familiari. In realtà, racconta qualcosa di più interessante: dove si sta concentrando una risorsa dalla quale dipenderà una parte crescente della ricerca e dell’economia, e che finirà per incidere anche sugli equilibri di potere tra gli Stati.
Le dimensioni previste colpiscono. Il centro Stargate nel New Mexico, destinato a OpenAI, arriva a circa 5,1 milioni di H100 equivalenti; quello di Shackelford, in Texas, a 4,6 milioni. Seguono Microsoft Fairwater, in Wisconsin, con circa 4,5 milioni, Meta Hyperion, in Louisiana, con 4,1 milioni, e QTS Cedar Rapids, in Iowa, con 3,7 milioni. Più sotto compaiono, tra gli altri, Google, altri impianti Stargate e alcuni progetti fuori dagli Stati Uniti, come Stargate UAE, ad Abu Dhabi, stimato intorno a 2 milioni di H100 equivalenti. Sono stime di capacità prevista, non impianti che abbiano già raggiunto queste dimensioni.
Occorre chiarire che cosa misurano quei numeri. H100e non significa che in un edificio saranno installate cinque milioni di schede NVIDIA H100. È un’unità di confronto: Epoch AI esprime la potenza teorica di elaborazione dei diversi acceleratori in termini equivalenti alla GPU H100, prendendo come riferimento le operazioni a precisione di 8 bit. La composizione effettiva degli impianti sarà presumibilmente eterogenea: GPU NVIDIA di generazioni successive, TPU progettate da Google, chip Trainium di Amazon e altri acceleratori specializzati, con caratteristiche e prestazioni non sempre perfettamente comparabili. In molti casi Epoch AI ricava le stime dalla potenza elettrica disponibile, dal raffreddamento osservabile, dai documenti autorizzativi e da ipotesi sull’hardware che sarà installato. Anche per questo, i valori non vanno letti come potenza effettivamente utilizzabile per un singolo addestramento.
Mi sembra però che il dato più importante sia la composizione industriale e geografica della classifica. I grandi nomi sono quasi tutti americani, ma bisogna leggere con attenzione le etichette. Un impianto chiamato OpenAI Stargate può ospitare capacità di calcolo posseduta da Oracle e utilizzata da OpenAI; Microsoft può fornire infrastruttura a propri servizi e, presumibilmente, a OpenAI; Amazon mette a disposizione capacità utilizzata da Anthropic; Google e Meta dispongono invece di infrastrutture largamente integrate con i propri laboratori.
La localizzazione fisica, la proprietà dei processori e il diritto di utilizzarne la capacità formano tre mappe diverse. Sovrapporle porta facilmente a conclusioni sbagliate.
Questa distinzione conta anche quando si parla di sovranità tecnologica. Un data center costruito in un determinato Paese non equivale automaticamente a una capacità di calcolo controllata da quel Paese, così come un’azienda può dipendere da processori progettati, fabbricati e distribuiti attraverso catene transnazionali. Inoltre, costruire un centro di queste dimensioni richiede gigawatt di potenza elettrica, connessioni, sistemi di raffreddamento, capitali e tempi di autorizzazione. La corsa all’intelligenza artificiale sta modificando anche la geografia dell’energia e delle infrastrutture.
La quasi totale assenza dell’Europa dalle prime posizioni del grafico fa impressione, ma richiede una precisazione. Questa non è una fotografia completa della capacità mondiale nel 2030. Epoch AI segue soprattutto i grandi siti per i quali esistono informazioni verificabili e lavori già avviati; la copertura è molto più dettagliata negli Stati Uniti. Nell’ottobre 2026 la stessa organizzazione stimava di censire circa il 43% della capacità mondiale già distribuita, con un ampio margine di incertezza. La classifica non autorizza quindi a concludere che la Cina sia irrilevante o che l’Europa non disponga di infrastrutture. Mostra, piuttosto, quanto siano imponenti i progetti americani oggi identificabili.
L’Unione europea sta cercando di intervenire con le AI Factories di EuroHPC e con le future AI Gigafactories, ancora in fase di selezione e sviluppo. È una direzione importante, ma il problema che vedo non è soltanto quanta capacità riusciremo a installare. Bisognerà capire chi ne sarà proprietario, chi potrà accedervi, a quali condizioni e per quali applicazioni. Una politica europea dell’intelligenza artificiale che si occupi delle regole senza interrogarsi con la stessa attenzione sulle infrastrutture rischia di arrivare quando gran parte delle dipendenze tecnologiche sarà già consolidata.
Guardando quel grafico, continuo a pensare che il futuro dell’intelligenza artificiale non si stia decidendo solo nei laboratori dove vengono sviluppati i modelli. Si sta decidendo anche nei luoghi dove si autorizzano centrali elettriche, si costruiscono sottostazioni, si acquistano acceleratori e si stipulano contratti per l’accesso al calcolo. Sono scelte molto concrete, che tra qualche anno avranno conseguenze politiche difficili da ignorare.
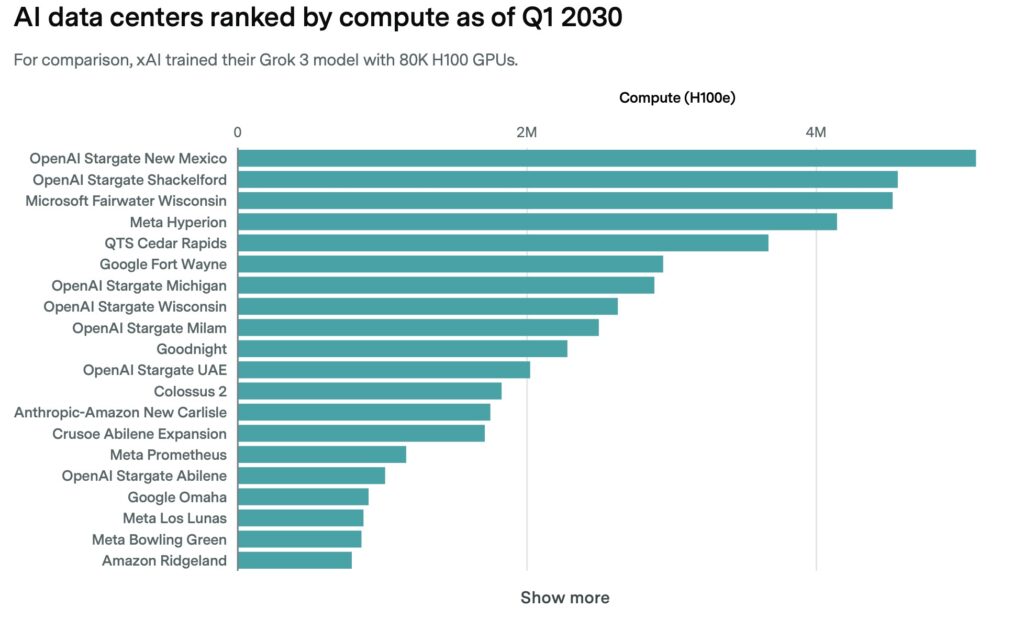
Grafico: Epoch AI, AI Data Centers, proiezione per il primo trimestre 2030. Le stime sono soggette ad aggiornamento.