
 Read in English
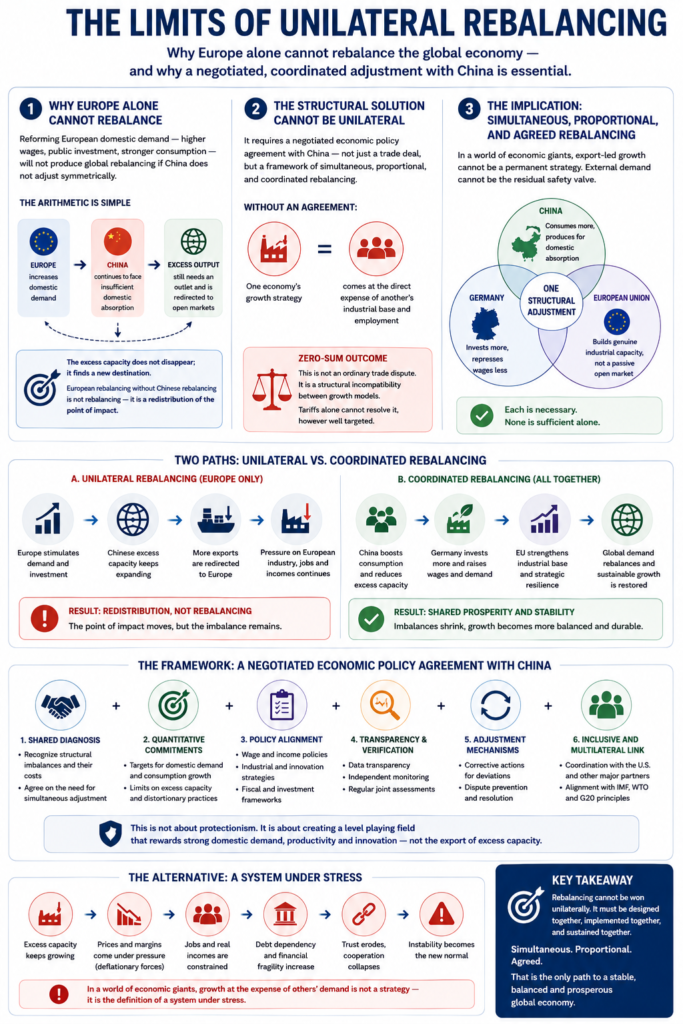
La Germania non ha vinto la globalizzazione in generale. Ha vinto una globalizzazione particolare — una che premiava generosamente i paesi disposti a mantenere avanzi commerciali persistenti, comprimere i salari, affamare la domanda interna e sfruttare un tasso di cambio reale che i concorrenti bloccati all’interno dell’euro non potevano svalutare. La letteratura in materia è estesa e, a questo punto, piuttosto impietosa: la moderazione salariale tedesca spiega circa la metà della divergenza nei saldi commerciali tra la Germania e i suoi partner dell’eurozona. Non miracoli di produttività. Non innovazione superiore. Compressione salariale. Costi del lavoro mantenuti artificialmente bassi, anno dopo anno, mentre il settore delle esportazioni si gonfiava e i paesi partner si trovavano schiacciati da entrambi i lati — incapaci di competere sui costi, incapaci di svalutare, costretti nella familiare spirale discendente della svalutazione interna che l’eurozona impone ai suoi membri più deboli con la regolarità di una legge naturale.
Il modello ha funzionato. Per un po’.
Ha funzionato perché qualcuno comprava. Soprattutto la Cina. La macchina esportatrice tedesca non era autosufficiente — dipendeva da una configurazione globale specifica: elevati investimenti interni cinesi, appetito vorace per beni strumentali, concorrenza limitata nei segmenti dove l’industria tedesca era più forte (macchinari, automobili, equipaggiamento industriale) e un’economia mondiale in crescita sufficientemente rapida da assorbire la produzione di un paese che, di fatto, esportava per evitare di dover sviluppare il proprio mercato interno. I numeri raccontano la storia con brutale chiarezza. Le esportazioni tedesche verso la Cina sono balzate da 52 miliardi di euro nel 2009 a un record di 123 miliardi nel 2021 — quasi il doppio delle esportazioni combinate di Francia, Regno Unito e Italia verso la stessa destinazione. Questo non è commercio. È dipendenza mascherata da vantaggio competitivo.
Poi la musica si è fermata.
La bolla immobiliare cinese è scoppiata nel 2021. La domanda interna è crollata e non si è mai ripresa. Ma anziché virare verso i consumi delle famiglie — il riequilibrio che gli economisti sollecitavano da un decennio — ed è qui che la storia diventa genuinamente importante — Pechino ha fatto il contrario. Ha raddoppiato gli investimenti manifatturieri diretti dallo Stato. Più fabbriche. Più capacità. Più produzione. La logica era il dominio industriale, non il benessere interno, e le conseguenze per la Germania sono state immediate e severe. Le esportazioni cinesi in volume hanno ampiamente superato il commercio globale nel 2024. Le esportazioni tedesche di beni strumentali e durevoli si sono ridotte. Nel settore automobilistico — il gioiello della corona, il settore sacro — le esportazioni tedesche di auto verso la Cina sono crollate di quasi il 70 per cento tra il 2022 e il 2024. Settanta per cento. Nelle macchine utensili, l’inversione è arrivata ancora prima: la Germania è diventata importatrice netta di macchine utensili cinesi già nel 2015, un fatto notato all’epoca ma il cui pieno significato sta emergendo solo ora.
Quanto accaduto è strutturalmente intelligibile, anche se politicamente scomodo. La sovraccapacità cinese non è un incidente. È il prodotto di oltre un decennio di deliberata politica industriale — credito sovvenzionato, investimenti diretti, targeting strategico di settori in cui i concorrenti stranieri potessero essere spiazzati. Le imprese cinesi producono ora molto più di quanto un mercato interno saturo possa assorbire, e stanno facendo ciò che i produttori in surplus hanno sempre fatto: esportano l’eccesso. Il surplus commerciale cinese si è avvicinato a mille miliardi di dollari nel 2024. Le esportazioni sono cresciute. Le importazioni si sono appena mosse. Il divario non è un’anomalia. È uno squilibrio strutturale tra capacità produttiva e domanda interna, sostenuto da un sistema politico che ha scelto il dominio dal lato dell’offerta rispetto alla faticosa, redistributiva, politicamente costosa impresa di innalzare i redditi delle famiglie.
Ed ecco la simmetria scomoda. La Germania ha fatto per due decenni una versione della stessa cosa. Comprimere i salari. Comprimere la domanda interna. Accumulare avanzi. Esportare le conseguenze. La differenza è che la Germania lo ha fatto all’interno di un’unione monetaria le cui regole rendevano quasi impossibile la ritorsione dei partner, mentre la Cina lo sta facendo sulla scena globale dove il contraccolpo — dazi, meccanismi di screening, risposte di politica industriale — si sta costruendo rapidamente. La Germania è passata dall’essere beneficiaria della globalizzazione trainata dai surplus a esserne una delle vittime. Stesso sistema. Stessa logica. Posto diverso al tavolo.
La tentazione politica, naturalmente, è quella di optare per una strategia anti-Cina. Dazi. Screening. De-risking. Non sono inutili — alcuni sono necessari — ma non affrontano il problema strutturale. Trattano il sintomo. La malattia è un regime commerciale internazionale che premia i paesi che comprimono il reddito delle famiglie, sopprimono la domanda interna e crescono assorbendo domanda estera attraverso surplus persistenti. Finché quel regime resta intatto, continuerà a generare le stesse patologie: squilibri, pressione deflazionistica, disuguaglianza crescente, crescente dipendenza dal debito. Cambi il paese in surplus e cambi il nome sulla fattura. Non cambi la dinamica.
Keynes lo aveva visto. A Bretton Woods, propose un’International Clearing Union in cui i surplus persistenti avrebbero comportato oneri da interessi oltre alle penalità già imposte sui deficit — pressione simmetrica su creditori e debitori affinché riequilibrassero. L’idea era semplice e, a posteriori, profetica: un sistema internazionale che punisce solo i paesi in deficit consentendo al contempo ai surplus di accumularsi improduttivamente forzerà sempre l’aggiustamento deflazionistico sui deboli sovvenzionando i forti. Gli americani bocciarono la proposta. Erano il paese in surplus nel 1944. Non avevano alcun interesse nella simmetria. L’asimmetria che Keynes cercava di correggere non è mai stata corretta. Ha solo cambiato mani.
Una risposta seria, dunque, guarderebbe meno alla nazionalità del paese in surplus odierno e più al meccanismo che rende i surplus così attraenti in primo luogo. La questione non è chi esporta troppo in un determinato decennio. La questione è perché il sistema continua a premiare strategie che esportano le conseguenze di una domanda interna insufficiente sugli altri — comprimendo la domanda aggregata globale, svuotando la capacità industriale nei paesi in deficit e generando, con prevedibilità metronomica, le condizioni per la prossima crisi di aggiustamento.
Risolvere questo richiede di cambiare gli incentivi, non semplicemente di ruotare i nemici.
È un problema più difficile. È anche l’unico che valga la pena risolvere.
I limiti del riequilibrio unilaterale
Ecco la parte su cui i policymaker europei preferiscono non soffermarsi.
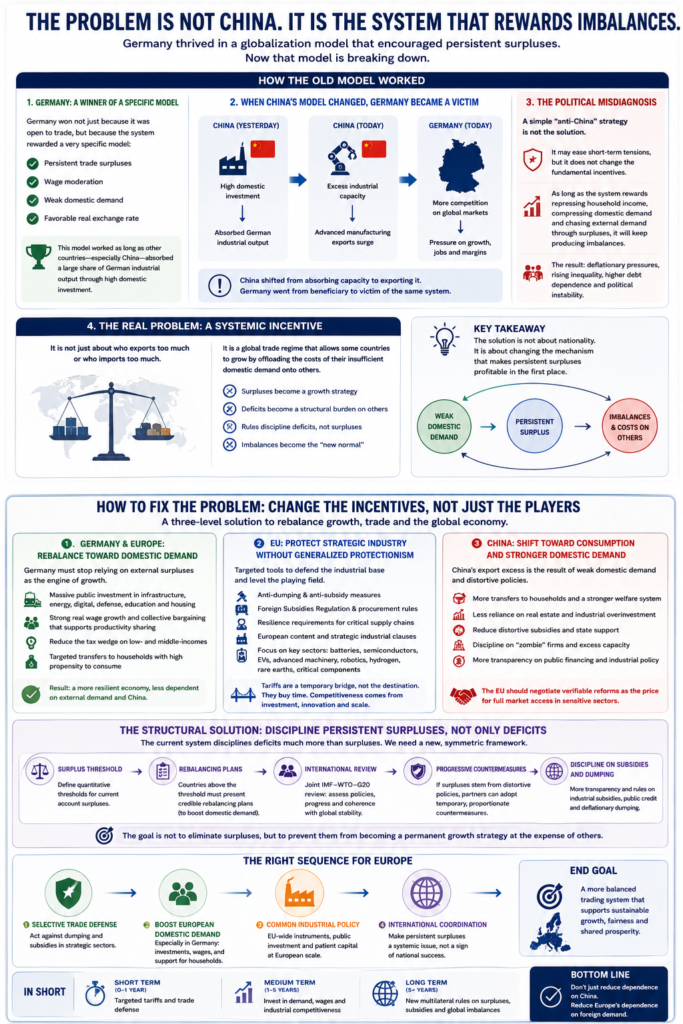
Alzare i salari tedeschi. Espandere gli investimenti pubblici. Rafforzare i consumi delle famiglie in tutta l’eurozona. Tutto questo è auspicabile — anzi, in ritardo di almeno un decennio. Ma produrrà un riequilibrio globale? No. Non da solo. Nemmeno lontanamente. Perché l’aritmetica è spietata: se i produttori cinesi continuano ad affrontare un assorbimento interno strutturalmente insufficiente — ed è così, e Pechino non mostra alcuna seria intenzione di cambiare — qualsiasi aumento della domanda europea sarà semplicemente soddisfatto da un’offerta cinese aggiuntiva. Più potere d’acquisto a Stoccarda o a Milano non riduce la sovraccapacità a Shenzhen. La reindirizza. La produzione in eccesso non svanisce. Trova un nuovo indirizzo.
Riequilibrio europeo senza riequilibrio cinese non è riequilibrio. È spostare il livido.
Questo punto tende a restare sepolto sotto le parti più confortevoli della discussione — quelle su cosa l’Europa dovrebbe fare diversamente, quelle che comportano autocritica e agende di riforma e la promessa implicita che il problema è sotto il nostro controllo. Non è interamente sotto il nostro controllo. Un surplus strutturale da un lato dell’economia globale non può essere assorbito da buone intenzioni dall’altro.
E allora cosa ne consegue?
Qualcosa che nessuno a Bruxelles o Berlino è ansioso di dire ad alta voce: la soluzione strutturale non può essere unilaterale. Richiede un quadro negoziato con la Cina. Non un accordo commerciale nel senso ordinario — non la familiare coreografia di tabelle tariffarie, impegni di accesso al mercato e comunicati per salvare la faccia. Qualcosa di più esigente. Un quadro per un riequilibrio simultaneo, proporzionale e coordinato. Senza di esso, la logica è a somma zero, e inevitabilmente. La strategia di crescita di un’economia si sostiene a spese dirette della base industriale di un’altra. Questa non è una controversia commerciale. Le controversie commerciali riguardano quote e margini di dumping. Questa è un’incompatibilità strutturale tra modelli di crescita. I dazi non la risolveranno, per quanto chirurgicamente applicati. Possono rallentare l’emorragia. Non possono riparare il sistema circolatorio.
Si prenda sul serio la proposizione per un momento. La crescita trainata dalle esportazioni, come strategia nazionale permanente, non funziona più in un mondo di giganti economici. Gli Stati Uniti, la Cina, l’Unione europea — ciascuno rappresenta un mercato troppo vasto e un’economia troppo rilevante per trattare la domanda esterna come una valvola di sicurezza residuale, una comoda discarica per qualunque eccedenza il mercato interno non riesca ad assorbire. Se ciò è vero — e le evidenze degli ultimi cinque anni lo suggeriscono — allora l’implicazione è inevitabile. Il riequilibrio deve essere simultaneo. Deve essere proporzionale. Deve essere concordato.
Una Cina che consuma di più e produce per le proprie famiglie anziché per i mercati di tutti gli altri. Una Germania che investe nelle proprie infrastrutture e smette di trattare la compressione salariale come una filosofia economica. Un’Unione europea che costruisce capacità industriale genuina anziché operare come un mercato aperto passivo, disponibile per chiunque abbia un vantaggio di costo e un container. Queste non sono tre agende di riforma separate. Sono tre facce dello stesso aggiustamento strutturale. Ne togli una e le altre crollano. Una Cina che consuma senza una Germania che investe lascia l’Europa ancora esposta. Una Germania che investe senza una Cina che consuma lascia il problema del surplus intatto, semplicemente rilocalizzato. Un’Europa con ambizioni industriali ma nessun quadro coordinato con i propri partner commerciali è un’Europa che costruisce castelli di sabbia con l’alta marea.
Ciascuno è necessario. Nessuno è sufficiente. E le probabilità che tutti e tre avvengano contemporaneamente, in modo coordinato, attraverso il negoziato anziché il confronto?
Esigue. Forse in via di estinzione.
Ma questo non rende l’analisi sbagliata. Rende la politica difficile, e quella distinzione conta. L’alternativa — ciascuna grande economia che tenta di crescere a spese della domanda altrui, accaparrandosi quote di mercato in un mondo dove la domanda aggregata è strutturalmente insufficiente — non è un equilibrio stabile. Non è nemmeno uno instabile. È un sistema che divora sé stesso, e l’unica domanda è quanto dura il pasto.