
 Read in English
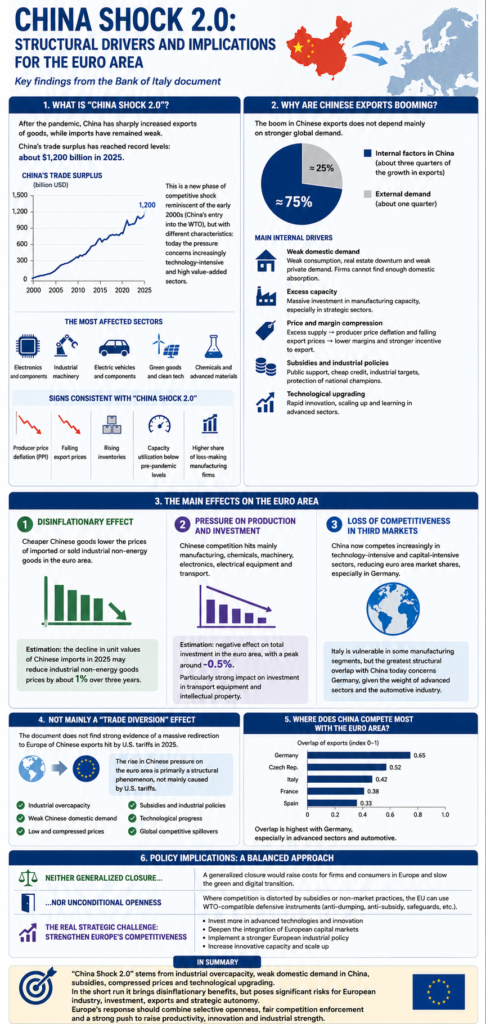
Non si tratta semplicemente di una replica del “China shock” dei primi anni Duemila, successivo all’adesione della Cina all’OMC. Quell’episodio era in larga parte trainato dall’integrazione della manifattura a basso costo nei mercati globali. Lo shock odierno è diverso. È plasmato da sovraccapacità, domanda interna debole, sussidi industriali, avanzamento tecnologico e dalla crescente forza cinese in settori a più alto valore aggiunto come le tecnologie verdi, l’elettronica, la meccanica, le attrezzature di trasporto e la manifattura avanzata.
La conclusione centrale dello studio è significativa: circa tre quarti della recente crescita delle esportazioni cinesi sembra essere trainata da fattori interni specifici della Cina piuttosto che da una domanda estera più forte. La debolezza della domanda interna è il fattore principale. Poiché il mercato interno cinese assorbe meno produzione, le imprese riorientano l’output verso l’estero, spesso a prezzi inferiori. Ciò è rafforzato dal sostegno statale, dai vincoli di bilancio morbidi e da un modello industriale che continua a espandere la capacità produttiva nei settori strategici.
Per l’area euro, le implicazioni sono ambivalenti.
Da un lato, le importazioni cinesi più economiche esercitano una pressione disinflazionistica. Lo studio stima che la diminuzione dei prezzi delle importazioni cinesi nel 2025 potrebbe ridurre i prezzi dei beni industriali non energetici dell’area euro di circa l’1% nell’arco di tre anni.
Dall’altro, gli effetti sull’economia reale sono più preoccupanti. La più forte concorrenza cinese pesa sulla manifattura, la produzione e gli investimenti europei, in particolare nei settori chimico, meccanico, elettronico e dei trasporti. L’impatto stimato sugli investimenti totali raggiunge un picco di circa -0,5%, con effetti particolarmente persistenti sugli investimenti in proprietà intellettuale. Questo è rilevante perché può incidere non solo sulle prestazioni industriali attuali, ma anche sulla capacità di innovazione e sulla crescita di lungo periodo.
Anche il canale esterno è significativo. La Cina compete sempre più con gli esportatori dell’area euro nei mercati terzi, non solo nei beni a basso costo ma anche nei settori tecnologicamente avanzati. La Germania appare particolarmente esposta, mentre l’Italia è vulnerabile in diversi segmenti manifatturieri.
Un punto chiave è che lo studio trova scarse evidenze che la recente pressione sull’Europa sia principalmente dovuta alla diversione commerciale causata dai dazi statunitensi. Il fenomeno è più strutturale: debole assorbimento interno cinese, sovraccapacità industriale, prezzi più bassi, sussidi e avanzamento tecnologico.
L’implicazione di politica economica non è una scelta tra apertura ingenua e protezionismo generalizzato. L’Europa ha bisogno di una strategia selettiva. L’apertura a input cinesi efficienti può sostenere la decarbonizzazione e ridurre i costi. Dove la concorrenza è distorta da sussidi e pratiche non di mercato, strumenti difensivi possono essere giustificati. Soprattutto, la risposta europea deve concentrarsi sulla competitività: investimenti, integrazione dei mercati dei capitali, politica industriale a livello UE, innovazione e capacità tecnologica.
Il China Shock 2.0 non è quindi solo una questione commerciale. È una sfida industriale, tecnologica e strategica per l’Europa.