
 Read in English
Lo shock inflazionistico dell’area euro nel 2022-2023 non è stato semplicemente una storia di prezzi che salivano troppo rapidamente, e ciò che trovo più istruttivo va oltre i dati macroeconomici. È stato un test di resistenza per la politica monetaria in un’epoca di frammentazione geopolitica, insicurezza energetica e ricorrenti perturbazioni dell’offerta.
Tre recenti studi preparati per la commissione ECON del Parlamento europeo esaminano esattamente questa questione. Convergono su un punto centrale: le banche centrali non dovrebbero reagire meccanicamente a ogni aumento dell’inflazione. La risposta di politica monetaria appropriata dipende dall’origine, dalla composizione, dalla persistenza e dalla trasmissione dello shock. Gli studi divergono nel modo in cui valutano i rischi attuali e nella rapidità con cui la BCE dovrebbe reagire.
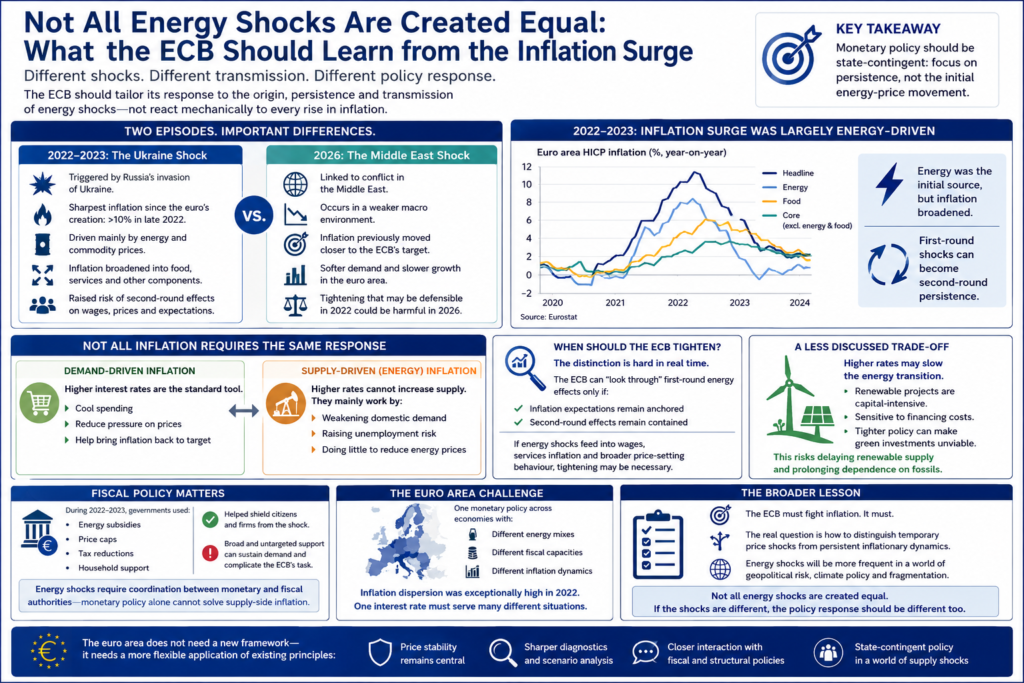
Il rapporto Not All Energy Shocks Are Created Equal sottolinea che l’impennata inflazionistica del 2022-2023 e le rinnovate pressioni inflazionistiche del 2026 non dovrebbero essere trattate come episodi identici. A prima vista, appaiono simili. Entrambi implicano conflitti geopolitici, prezzi energetici più elevati e rinnovata preoccupazione per l’inflazione. Le somiglianze non dovrebbero oscurare differenze importanti.
L’impennata del 2022-2023 è stata la più brusca dalla creazione dell’euro. L’inflazione complessiva ha superato il 10% alla fine del 2022, trainata inizialmente dai prezzi dell’energia e delle materie prime piuttosto che da una domanda interna eccessiva. L’energia è stata la fonte iniziale dello shock, ma l’inflazione si è successivamente estesa ad alimentari, servizi e altre componenti. Ciò ha sollevato la classica preoccupazione delle banche centrali: uno shock temporaneo dei prezzi relativi potrebbe trasformarsi in inflazione persistente attraverso i salari, il comportamento di determinazione dei prezzi e le aspettative.
L’episodio del 2026 è diverso. Si verifica in un contesto macroeconomico più debole, con domanda più fiacca e un’inflazione che si era precedentemente avvicinata all’obiettivo della BCE. Questo conta. Una stretta monetaria che può essere difendibile quando la domanda è forte può essere dannosa quando la crescita è debole e lo shock origina dai mercati energetici globali. C’è anche una differenza compositiva. La crisi del 2022-2023 è stata principalmente uno shock europeo del gas. I prezzi del gas hanno inciso sulla generazione elettrica, sui costi di produzione industriale e sulle bollette energetiche delle famiglie in tutta l’area euro. Per contro, lo shock attuale è, finora, più concentrato nei mercati petroliferi globali, mentre i mercati europei del gas rimangono più stabili che durante la crisi energetica legata all’Ucraina. Questa è una ragione per cui lo studio del DIW sostiene che lo shock attuale potrebbe essere meno propenso a generare pressioni inflazionistiche ampie e persistenti rispetto all’episodio del 2022-2023.
Ciò non significa che i rischi siano trascurabili. Lo studio del DIW sottolinea anche che le aspettative di inflazione potrebbero essere più fragili di quanto suggeriscano i dati attuali. Famiglie e imprese ricordano ancora la recente impennata inflazionistica. I prezzi altamente visibili, in particolare quelli dei carburanti e dell’energia, possono influenzare le aspettative in modo sproporzionato. In periodi di incertezza geopolitica, anche uno shock energetico temporaneo può diventare più pericoloso se altera il comportamento di determinazione dei salari e dei prezzi.
È qui che gli studi divergono. Lo studio dell’OFCE mette in guardia contro una risposta restrittiva eccessivamente meccanica all’inflazione da offerta. Tassi BCE più alti non possono riaprire rotte marittime, aumentare l’offerta di gas o ridurre il rischio geopolitico. Operano principalmente indebolendo la domanda interna. Lo studio del DIW, per contro, attribuisce più peso al rischio di fare troppo poco troppo tardi. Le sue simulazioni modellistiche suggeriscono che i costi in termini di benessere di una risposta troppo cauta alle rinnovate pressioni inflazionistiche potrebbero superare i costi di una risposta monetaria un po’ più decisa.
Questo disaccordo è utile precisamente perché chiarisce il vero dilemma di politica economica. La questione non è se la BCE debba combattere l’inflazione. Deve farlo. La questione è quando uno shock dei prezzi energetici cessa di essere un movimento temporaneo dei prezzi relativi e diventa una minaccia per la stabilità dei prezzi a medio termine.
Quando l’inflazione è trainata dalla domanda, tassi di interesse più elevati sono lo strumento standard. Raffreddano la spesa, riducono la pressione sui prezzi e aiutano a riportare l’inflazione all’obiettivo. Quando l’inflazione è trainata dall’offerta, specialmente dai prezzi dell’energia, il trade-off è più complesso. Restringere la politica monetaria può ridurre gli effetti di secondo round, ma può anche approfondire la perdita di prodotto causata dallo shock stesso.
Ciò non significa che la BCE debba ignorare gli shock energetici. Una banca centrale può “guardare attraverso” gli effetti di primo round di uno shock energetico solo se le aspettative di inflazione rimangono ancorate e gli effetti di secondo round restano contenuti. Una volta che gli aumenti dei prezzi energetici si trasmettono ai salari, all’inflazione dei servizi e al più ampio comportamento di determinazione dei prezzi, la stretta monetaria può diventare necessaria.
La difficoltà è che questa distinzione è ardua da operare in tempo reale. I prezzi dell’energia influenzano non solo l’inflazione complessiva ma anche i costi di produzione nell’intera economia. Persino l’inflazione “core”, che esclude energia e alimentari, può ancora riflettere indirettamente gli shock energetici. Il confine tra effetti di primo e secondo round è pertanto sfumato.
I rapporti evidenziano anche un problema che merita più attenzione di quanta ne riceva di solito: tassi di interesse più elevati possono rallentare la transizione energetica. I progetti di energia rinnovabile sono altamente capital-intensive. Parchi eolici, impianti solari, reti, capacità di stoccaggio e infrastrutture correlate richiedono investimenti iniziali ingenti e sono sensibili ai costi di finanziamento. Se la stretta monetaria innalza i costi di indebitamento nominali, alcuni progetti verdi potrebbero diventare finanziariamente non sostenibili. In tal caso, una politica monetaria restrittiva potrebbe ritardare l’espansione dell’offerta di energia rinnovabile e prolungare la dipendenza dai combustibili fossili.
La risposta della BCE alla crisi del 2022-2023 dovrebbe essere valutata in questa luce. La BCE ha inizialmente proceduto con cautela, in parte perché lo shock appariva trainato dall’offerta e in parte perché l’area euro stava ancora emergendo dalla pandemia. Quando l’inflazione si è allargata, tuttavia, la BCE si è mossa rapidamente, lanciando il ciclo di stretta più veloce della sua storia. Non è stato semplicemente un errore di politica o un successo di politica. È stato un difficile esercizio di bilanciamento: la BCE doveva evitare di reagire troppo presto a uno shock dei prezzi relativi, impedendo al contempo che l’inflazione si radicasse.
La lezione per il presente, nella mia lettura di questi studi, non è che la BCE debba sempre aspettare. Né che debba sempre restringere rapidamente. La lezione è che la politica monetaria dovrebbe essere stato-contingente. Dovrebbe concentrarsi meno sul movimento iniziale dei prezzi energetici e più sulla persistenza: salari, inflazione dei servizi, indicatori di inflazione sottostante, aspettative di inflazione, dinamiche dei consumi e il rischio che aumenti temporanei dei prezzi diventino incorporati nell’economia. Ciò attribuisce anche un ruolo più importante alla comunicazione della banca centrale. In un ambiente altamente incerto, la BCE dovrebbe evitare di impegnarsi eccessivamente in un percorso di politica prestabilito. Deve comunicare chiaramente la propria funzione di reazione: non restringerà meccanicamente in risposta a ogni movimento dei prezzi energetici, ma agirà se ci sono evidenze che la persistenza dell’inflazione o le aspettative stanno diventando incompatibili con la stabilità dei prezzi.
La politica fiscale è altrettanto centrale. Durante la crisi del 2022-2023, i governi dell’area euro hanno adottato sussidi energetici, tetti di prezzo, riduzioni fiscali e misure di sostegno alle famiglie. Alcune hanno contribuito a proteggere cittadini e imprese dallo shock immediato. Un sostegno ampio e non mirato può anche sostenere la domanda, distorcere i segnali di prezzo e complicare il compito della BCE. Gli shock energetici richiedono pertanto un coordinamento tra autorità monetarie e fiscali, non perché l’indipendenza della banca centrale debba essere indebolita, ma perché la politica monetaria da sola non può risolvere l’inflazione dal lato dell’offerta. Ciò è particolarmente rilevante per l’area euro, dove un’unica politica monetaria opera attraverso economie con diversi mix energetici, capacità fiscali e dinamiche inflazionistiche. La dispersione dell’inflazione tra gli Stati membri è stata eccezionalmente elevata durante l’episodio del 2022. Ciò rende il compito della BCE strutturalmente più difficile: un unico tasso di interesse deve servire paesi che affrontano pressioni inflazionistiche diverse.
La conclusione più ampia, ed è qui che la mia lettura converge con i rapporti, è istituzionale piuttosto che meramente tecnica. L’area euro non necessita necessariamente di un quadro di politica monetaria completamente nuovo. Necessita di un’applicazione più flessibile dei principi esistenti. L’impegno della BCE per la stabilità dei prezzi resta centrale. Tuttavia, la stabilità dei prezzi in un mondo di shock d’offerta ricorrenti richiede una diagnostica più affinata, una migliore analisi degli scenari, maggiore attenzione agli effetti distributivi e una più stretta interazione con le politiche fiscali e strutturali.
Gli shock energetici non scompariranno. Conflitti geopolitici, politiche climatiche, frammentazione delle catene di approvvigionamento e transizione energetica li renderanno probabilmente più frequenti. La questione centrale, pertanto, non è se la BCE debba combattere l’inflazione. Deve farlo. La vera questione è come distinguere shock temporanei dei prezzi da dinamiche inflazionistiche persistenti. Ecco perché il titolo del rapporto conta. Non tutti gli shock energetici sono uguali. E se gli shock sono diversi, anche la risposta di politica economica dovrebbe esserlo.